Finanzwissen beginnt bei den kleinen Fragen des Alltags
Auch unscheinbare Geldentscheidungen können langfristig große Auswirkungen haben.
Nicht jede wichtige Finanzentscheidung beginnt mit dem Kauf einer Immobilie oder einer größeren Geldanlage. Häufig sind es wesentlich kleinere Fragen, die im Alltag auftauchen und dennoch langfristige Auswirkungen haben können.
Ein ungenutzter Freibetrag, ein überflüssiger Versicherungsvertrag, eine ungünstige Kreditvereinbarung oder zu hohe Kosten bei der Geldanlage fallen einzeln betrachtet vielleicht kaum ins Gewicht. Über viele Jahre können solche Entscheidungen jedoch erhebliche finanzielle Unterschiede verursachen.
Ein besserer Umgang mit Geld beginnt deshalb häufig damit, alltägliche Vorgänge genauer zu betrachten und scheinbar selbstverständliche Annahmen zu hinterfragen.
Ein typisches Beispiel ist der Freistellungsauftrag für Kapitalerträge. Viele Bankkunden haben sich irgendwann mit diesem Formular beschäftigt, ohne ihm später größere Aufmerksamkeit zu schenken.
Dabei kann die richtige Verteilung des Sparer-Pauschbetrags durchaus sinnvoll sein. Wer mehrere Konten und Wertpapierdepots unterhält, sollte prüfen, wo tatsächlich Kapitalerträge entstehen und welche Freistellungsaufträge bestehen.
Der Freibetrag beträgt 1.000 Euro pro Person beziehungsweise 2.000 Euro bei zusammen veranlagten Ehegatten und Lebenspartnern. Wird er ungünstig verteilt, kann eine Bank Steuern einbehalten, während bei einer anderen ein Teil des Freibetrags ungenutzt bleibt.
Wie sich das vermeiden lässt, erläutert der Beitrag Freistellungsauftrag – Freibetrag gezielt nutzen.
Das Beispiel zeigt, dass Finanzwissen nicht kompliziert sein muss, um einen konkreten Nutzen zu haben.
Ein weiteres Problem besteht darin, dass einzelne Finanzfragen häufig unabhängig voneinander betrachtet werden. Dabei beeinflussen sie sich gegenseitig.
Typische Beispiele aus dem Alltag sind:
• Geldanlage und Liquidität: Eine langfristige Investition kann sinnvoll sein, aber problematisch werden, wenn kurzfristig größere Ausgaben anstehen.
• Altersvorsorge und Schulden: Zusätzliche Sparverträge sind nicht automatisch vorteilhaft, solange gleichzeitig teure Kredite bedient werden müssen.
• Sicherheit und Kaufkraft: Hohe Guthaben auf niedrig verzinsten Konten vermitteln Sicherheit, können durch Inflation aber real an Wert verlieren.
• Immobilien und Vermögen: Ein Eigenheim kann langfristige Stabilität bieten, bindet jedoch Kapital und verursacht laufende Kosten.
•
Solche Zusammenhänge verdeutlichen, dass gute Finanzentscheidungen nicht allein von einzelnen Produkten oder Renditeerwartungen abhängen. Entscheidend ist die gesamte persönliche Situation.
Gerade in der Finanzberatung zeigt sich, wie vielfältig finanzielle Fragen sein können. Manche Menschen möchten ihre bestehenden Anlagen besser verstehen, andere suchen Orientierung bei einer Erbschaft, einer Trennung oder dem Übergang in den Ruhestand.
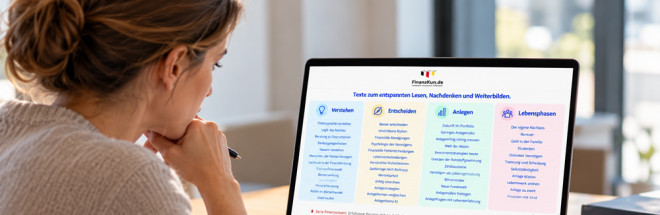
Das Finanzportal finanzkun.de nutzt solche Erfahrungen und entwickelt daraus allgemein verständliche Artikel zu wirtschaftlichen Grundlagen und praktischen Finanzentscheidungen.
In den Themenwelten rund um Geld und Leben sind rund 500 vertiefende Beiträge in 50 Serien zusammengefasst. Sie reichen von grundlegenden Finanzbegriffen über Investmentstrategien und Anlegerpsychologie bis zu finanziellen Herausforderungen unterschiedlicher Lebensphasen.
Die thematische Breite ermöglicht es, einzelne Fragen nicht nur isoliert zu beantworten, sondern auch übergeordnete Zusammenhänge sichtbar zu machen.
Finanzielle Bildung bedeutet allerdings nicht nur, Fachbegriffe zu kennen. Ebenso wichtig ist es, verbreitete Empfehlungen kritisch zu hinterfragen.
Aussagen wie „Immobilien sind immer sicher“, „Aktien lohnen sich nur für Vermögende“ oder „Eine hohe Rendite zeigt eine gute Geldanlage“ enthalten häufig unzulässige Verallgemeinerungen.
Auch emotionale Faktoren spielen eine Rolle. Die Angst vor Verlusten kann sinnvolle Entscheidungen verhindern, während die Hoffnung auf schnelle Gewinne zu unangemessen hohen Risiken verleitet.
Wer solche Denkweisen erkennt, kann finanzielle Entscheidungen bewusster vorbereiten und Empfehlungen besser einordnen.
Finanzielle Bildung beginnt nicht erst bei großen Vermögen oder komplizierten Investmentstrategien. Schon ein besser verstandener Steuerfreibetrag, eine kritisch geprüfte Versicherung oder eine bewusstere Anlageentscheidung können einen konkreten Unterschied machen.
Noch wichtiger ist, dass aus einzelnen Erfahrungen allmählich ein umfassenderes Verständnis finanzieller Zusammenhänge entsteht. Dafür braucht es verständliche Informationen, realistische Beispiele und eine sachliche Darstellung unterschiedlicher Handlungsmöglichkeiten.
Werden Erfahrungen aus dem Finanzberateralltag systematisch aufbereitet und öffentlich zugänglich gemacht, entsteht daraus ein Wissensangebot für Menschen in unterschiedlichsten Lebenssituationen – auch ohne persönliche Beratung. So kann praktisches Finanzwissen helfen, die eigenen finanziellen Entscheidungen selbstständiger und fundierter zu treffen.
Ein ungenutzter Freibetrag, ein überflüssiger Versicherungsvertrag, eine ungünstige Kreditvereinbarung oder zu hohe Kosten bei der Geldanlage fallen einzeln betrachtet vielleicht kaum ins Gewicht. Über viele Jahre können solche Entscheidungen jedoch erhebliche finanzielle Unterschiede verursachen.
Ein besserer Umgang mit Geld beginnt deshalb häufig damit, alltägliche Vorgänge genauer zu betrachten und scheinbar selbstverständliche Annahmen zu hinterfragen.
Kleine Beträge mit langfristiger Wirkung
Ein typisches Beispiel ist der Freistellungsauftrag für Kapitalerträge. Viele Bankkunden haben sich irgendwann mit diesem Formular beschäftigt, ohne ihm später größere Aufmerksamkeit zu schenken.
Dabei kann die richtige Verteilung des Sparer-Pauschbetrags durchaus sinnvoll sein. Wer mehrere Konten und Wertpapierdepots unterhält, sollte prüfen, wo tatsächlich Kapitalerträge entstehen und welche Freistellungsaufträge bestehen.
Der Freibetrag beträgt 1.000 Euro pro Person beziehungsweise 2.000 Euro bei zusammen veranlagten Ehegatten und Lebenspartnern. Wird er ungünstig verteilt, kann eine Bank Steuern einbehalten, während bei einer anderen ein Teil des Freibetrags ungenutzt bleibt.
Wie sich das vermeiden lässt, erläutert der Beitrag Freistellungsauftrag – Freibetrag gezielt nutzen.
Das Beispiel zeigt, dass Finanzwissen nicht kompliziert sein muss, um einen konkreten Nutzen zu haben.
Finanzielle Entscheidungen gehören zusammen
Ein weiteres Problem besteht darin, dass einzelne Finanzfragen häufig unabhängig voneinander betrachtet werden. Dabei beeinflussen sie sich gegenseitig.
Typische Beispiele aus dem Alltag sind:
• Geldanlage und Liquidität: Eine langfristige Investition kann sinnvoll sein, aber problematisch werden, wenn kurzfristig größere Ausgaben anstehen.
• Altersvorsorge und Schulden: Zusätzliche Sparverträge sind nicht automatisch vorteilhaft, solange gleichzeitig teure Kredite bedient werden müssen.
• Sicherheit und Kaufkraft: Hohe Guthaben auf niedrig verzinsten Konten vermitteln Sicherheit, können durch Inflation aber real an Wert verlieren.
• Immobilien und Vermögen: Ein Eigenheim kann langfristige Stabilität bieten, bindet jedoch Kapital und verursacht laufende Kosten.
•
Solche Zusammenhänge verdeutlichen, dass gute Finanzentscheidungen nicht allein von einzelnen Produkten oder Renditeerwartungen abhängen. Entscheidend ist die gesamte persönliche Situation.
Wissen aus dem wirklichen Leben
Gerade in der Finanzberatung zeigt sich, wie vielfältig finanzielle Fragen sein können. Manche Menschen möchten ihre bestehenden Anlagen besser verstehen, andere suchen Orientierung bei einer Erbschaft, einer Trennung oder dem Übergang in den Ruhestand.
Das Finanzportal finanzkun.de nutzt solche Erfahrungen und entwickelt daraus allgemein verständliche Artikel zu wirtschaftlichen Grundlagen und praktischen Finanzentscheidungen.
In den Themenwelten rund um Geld und Leben sind rund 500 vertiefende Beiträge in 50 Serien zusammengefasst. Sie reichen von grundlegenden Finanzbegriffen über Investmentstrategien und Anlegerpsychologie bis zu finanziellen Herausforderungen unterschiedlicher Lebensphasen.
Die thematische Breite ermöglicht es, einzelne Fragen nicht nur isoliert zu beantworten, sondern auch übergeordnete Zusammenhänge sichtbar zu machen.
Kritisches Denken gehört zur Finanzbildung
Finanzielle Bildung bedeutet allerdings nicht nur, Fachbegriffe zu kennen. Ebenso wichtig ist es, verbreitete Empfehlungen kritisch zu hinterfragen.
Aussagen wie „Immobilien sind immer sicher“, „Aktien lohnen sich nur für Vermögende“ oder „Eine hohe Rendite zeigt eine gute Geldanlage“ enthalten häufig unzulässige Verallgemeinerungen.
Auch emotionale Faktoren spielen eine Rolle. Die Angst vor Verlusten kann sinnvolle Entscheidungen verhindern, während die Hoffnung auf schnelle Gewinne zu unangemessen hohen Risiken verleitet.
Wer solche Denkweisen erkennt, kann finanzielle Entscheidungen bewusster vorbereiten und Empfehlungen besser einordnen.
Fazit
Finanzielle Bildung beginnt nicht erst bei großen Vermögen oder komplizierten Investmentstrategien. Schon ein besser verstandener Steuerfreibetrag, eine kritisch geprüfte Versicherung oder eine bewusstere Anlageentscheidung können einen konkreten Unterschied machen.
Noch wichtiger ist, dass aus einzelnen Erfahrungen allmählich ein umfassenderes Verständnis finanzieller Zusammenhänge entsteht. Dafür braucht es verständliche Informationen, realistische Beispiele und eine sachliche Darstellung unterschiedlicher Handlungsmöglichkeiten.
Werden Erfahrungen aus dem Finanzberateralltag systematisch aufbereitet und öffentlich zugänglich gemacht, entsteht daraus ein Wissensangebot für Menschen in unterschiedlichsten Lebenssituationen – auch ohne persönliche Beratung. So kann praktisches Finanzwissen helfen, die eigenen finanziellen Entscheidungen selbstständiger und fundierter zu treffen.
28.10.2026 06:51 Uhr
•
Kurz-URL: qmde.de/176951